Definir limites semanais e mensais de depósito
Introdução
Um limite de depósito não é uma previsão de gastos nem uma meta. É um valor definido antecipadamente para restringir quanto se pode acrescentar a uma conta num determinado período. A distinção é importante: o limite ajuda a controlar uma decisão financeira, mas não significa que o valor reservado tenha de ser utilizado.
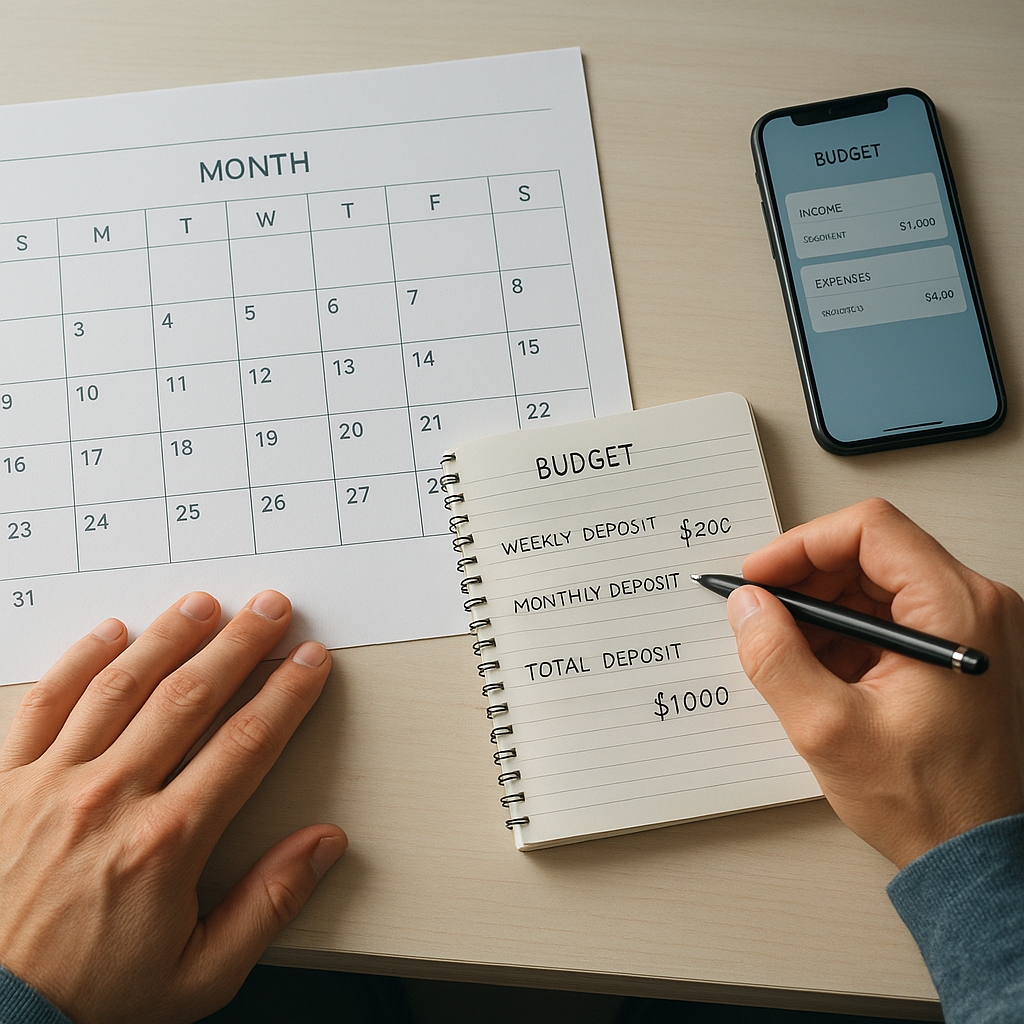
Definir limites semanais e mensais ajuda a organizar o orçamento. O limite semanal permite acompanhar decisões mais frequentes; o mensal enquadra os depósitos nas despesas e prioridades gerais. Em conjunto, oferecem duas escalas de controlo, desde que sejam compatíveis e não levem a considerar disponível um valor apenas porque um dos limites ainda não foi atingido.
O ponto de partida deve ser o dinheiro que sobra depois das despesas essenciais, não o saldo bancário nem uma expectativa otimista de rendimentos futuros. Se a atividade envolver perdas, é preciso considerar que esse valor pode desaparecer por completo, sem afetar contas, poupanças ou compromissos.
Como definir e acompanhar os limites
O limite mensal estabelece o teto do período; o semanal distribui esse valor por intervalos mais curtos. A relação entre os dois é mais importante do que cada número isolado. Um limite semanal elevado pode levar a atingir o máximo mensal em poucos dias. Já um limite mensal sem regras semanais dificulta o acompanhamento do ritmo dos depósitos.
Comece por definir um valor mensal que não afete as despesas essenciais, as metas de poupança ou outras prioridades. Depois, estabeleça limites semanais que mantenham os depósitos dentro desse teto. Os valores semanais não precisam de ser iguais, mas qualquer variação deve fazer parte de um plano definido com antecedência — e não servir para recuperar perdas ou prolongar uma sessão.
Também é importante distinguir depósitos de perdas. O depósito é o dinheiro transferido para a conta; a perda é o resultado financeiro da atividade. O facto de nem todo o depósito ser utilizado não significa que o limite seja uma quantia para gastar. Da mesma forma, ganhos ocasionais não devem ser incluídos automaticamente no orçamento seguinte: isso pode aumentar a exposição sem uma decisão deliberada sobre o novo limite.
Defina os limites num momento tranquilo, longe do entusiasmo, da frustração ou da urgência. Assim, é mais fácil avaliar o orçamento com clareza e evitar ajustes motivados por uma decisão imediata. Uma regra simples é não alterar o limite durante o jogo nem logo após uma perda.
Fatores-chave
Orçamento disponível: calcule o valor depois de considerar as despesas regulares, os compromissos assumidos e as prioridades financeiras. Não conte com rendimentos incertos nem com dinheiro destinado a obrigações futuras. Se não houver uma quantia claramente separada para esta atividade, não há uma base sólida para definir um limite positivo.
Calendário e reinício: saiba quando começa e termina cada período. A semana pode seguir um calendário fixo ou começar numa data de referência; o essencial é aplicar a regra de forma clara e consistente. Se os períodos semanal e mensal não coincidirem, os limites devem continuar a funcionar em conjunto, sem deixar intervalos ambíguos.
Limites cumulativos: acompanhe quanto já depositou e quanto falta para atingir o teto. Se a plataforma disponibilizar ferramentas de controlo, verifique o que é contado como depósito e como o saldo do limite é apresentado. As regras, os prazos e os mecanismos podem variar entre serviços.
Alterações e pausas: reduzir o limite pode ser adequado quando o orçamento muda. Aumentá-lo exige mais cuidado: se a decisão decorrer de perdas, pressão ou impulso, não é uma revisão financeira ponderada. As condições de alteração variam, por isso, informe-se sobre o processo com antecedência. Uma pausa temporária também pode ajudar a interromper decisões automáticas.
Registos e revisão: anote os depósitos e compare o total com o plano. Verifique se o limite continua compatível com as suas prioridades e se houve tentativas de o contornar. O objetivo não é encontrar motivos para aumentar o teto, mas confirmar que a regra continua a proteger o orçamento.
Cenário de utilização
Imagine alguém que reserva uma quantia mensal modesta, separada das despesas habituais, e define um limite semanal inferior ao mensal. Na primeira semana, deposita menos do que o máximo; na seguinte, não deposita. Não é necessário transferir para outra semana o valor que não foi utilizado. Manter essa margem não é uma falha do plano, mas uma forma de respeitar o limite definido.
Mais tarde, essa pessoa perde o valor depositado numa sessão e sente vontade de acrescentar dinheiro para continuar. O limite semanal impede novos depósitos naquele período, enquanto o mensal mostra que a decisão não deve depender apenas do dinheiro disponível naquele momento. O mais coerente é respeitar os limites, em vez de os alterar por causa do resultado da sessão.
Noutro cenário, uma despesa inesperada reduz a margem financeira do mês. Nesse caso, o limite que parecia razoável pode deixar de ser adequado. A resposta é reduzi-lo ou suspender os depósitos, não usar dinheiro destinado a uma obrigação para manter o plano. Um limite é útil precisamente por poder ser ajustado à realidade, mas o ajuste deve refletir as condições financeiras, não a vontade de recuperar perdas.
Conclusão
Os limites semanais e mensais funcionam melhor em conjunto. O teto mensal restringe a exposição total; o semanal ajuda a acompanhar o ritmo dos depósitos. Quando são definidos com base no orçamento disponível, em períodos claros e com regras consistentes para alterações, há menos espaço para decisões tomadas sob pressão.
Os limites, por si só, não garantem controlo nem eliminam o risco de perder dinheiro. A sua utilidade está em tornar verificável uma decisão antecipada: quanto se admite depositar, em que período e sob que condições. Se o plano exige exceções frequentes, depende de ganhos futuros ou compromete outras prioridades, talvez seja necessário reconsiderar a participação, não recalcular os limites.