Gestão de bankroll com limites de depósito: disciplina antes do jogo
Introdução
Na gestão de bankroll, o primeiro número a considerar não é uma odd nem o valor de uma aposta. É quanto se pode perder sem comprometer despesas essenciais. Definido antes de qualquer sessão, o limite de depósito transforma essa fronteira numa proteção contra decisões tomadas sob pressão.
O limite não serve para aumentar ganhos, prever resultados ou eliminar riscos. É uma ferramenta de controlo: restringe o dinheiro que pode entrar na conta durante um período e ajuda a evitar que uma sequência de perdas, uma vitória recente ou um impulso alterem o orçamento inicial.
Para funcionar, o limite deve corresponder a dinheiro disponível para entretenimento, depois de pagas as despesas de habitação, alimentação e transporte, além de dívidas e poupanças. Se depende de crédito, de contas por pagar ou da expectativa de recuperar perdas, o problema não está na configuração do limite, mas em continuar a jogar.
Análise das equipas ou jogadores
Sem uma partida ou atletas específicos, o confronto mais relevante é entre o plano do jogador e a variância do jogo. O plano procura dar consistência às decisões; a variância pode contrariar qualquer expectativa, mesmo quando a análise parece razoável.
O limite de depósito ajuda a manter o plano, reduzindo o espaço para improvisar. Não melhora previsões nem transforma uma aposta desfavorável numa boa escolha. Apenas define antecipadamente quando deixa de haver dinheiro disponível para novos depósitos. Essa separação entre decisão e consequência é essencial para uma gestão responsável.
É comum confundir bankroll com saldo da conta. O bankroll é o montante total que a pessoa aceita dedicar à atividade durante um período; o depósito é apenas uma transferência de parte desse valor. Recarregar a conta repetidamente pode dar a impressão de que cada sessão começa do zero, embora todas as perdas saiam do mesmo orçamento.
Por isso, o limite deve ser definido em função do período escolhido. Um teto semanal pode ser mais fácil de acompanhar para quem tende a concentrar a atividade em poucos dias. Já um período mais longo exige cuidado para que o saldo não se esgote cedo. Não existe um intervalo ideal para todos: a escolha deve refletir o orçamento e os hábitos da pessoa, não a frequência com que gostaria de jogar.
Fatores-chave
O primeiro fator é a capacidade financeira. O limite deve ser definido depois de reservadas as quantias necessárias para despesas obrigatórias e imprevistos. Se perder todo o valor ainda afetaria contas, compromissos familiares ou a tranquilidade financeira, o limite é demasiado alto.
O segundo é a consistência. Um limite não é eficaz se parece prudente num dia calmo, mas é aumentado depois de uma derrota. Alterá-lo para permitir novos depósitos durante uma sessão anula a regra. Algumas plataformas impõem um período de espera para reduzir limites ou alterá-los. Esse intervalo pode ajudar a conter decisões impulsivas, mas as condições variam e não garantem proteção total.
O terceiro fator é distinguir limite de depósito de limite de perda. O primeiro controla quanto dinheiro se transfere para a conta, mas não impede que todo o saldo depositado seja perdido. O limite de perda, quando disponível, restringe quanto se pode perder num período definido. Ambos podem fazer parte de um plano, mas nenhum substitui a decisão de parar quando a atividade deixa de caber no orçamento.
Também é importante não criar uma falsa sensação de segurança usando vários meios de pagamento ou contas. Se o objetivo é respeitar um teto total, os depósitos repartidos continuam a contar. O registo deve incluir todas as entradas, os levantamentos, o saldo disponível e as perdas, em vez de considerar cada transação isoladamente.
Por fim, convém rever o limite periodicamente, mas não por impulso. Uma avaliação feita com calma permite ajustá-lo à situação financeira; fazê-lo logo após uma perda pode levar a aumentar a exposição. Mudanças no rendimento, nas despesas ou nas responsabilidades podem justificar uma revisão. A vontade de recuperar dinheiro, por si só, não é uma razão válida.
Cenário do jogo
Imagine alguém que decide dedicar 80 euros a uma atividade de entretenimento durante um mês, sem afetar despesas essenciais. Em vez de depositar tudo de uma vez, define um limite mensal de 80 euros e regista cada depósito para acompanhar o orçamento usado.
Se depositar 20 euros e perder esse saldo, os 60 euros restantes não são uma autorização automática para continuar naquela sessão. São apenas o valor que ainda cabe no limite mensal. A decisão de o usar deve ser independente da perda anterior. Depositar mais para recuperar o primeiro montante seria perseguir prejuízos, não gerir o bankroll.
Se, noutra sessão, houver um ganho, o limite também não deve aumentar por impulso. Um resultado positivo não torna a atividade mais segura nem altera quanto a pessoa podia perder. Registar os resultados, manter o orçamento inicial separado dos ganhos e respeitar a pausa planeada ajuda a evitar que o dinheiro ganho pareça livre de risco.
O exemplo não recomenda um valor específico. Para outra pessoa, 80 euros podem ser excessivos, insignificantes ou incompatíveis com as suas finanças. O critério é poder perder todo o montante sem recorrer a dinheiro necessário e estar disposto a aceitar que o resultado pode ser zero.
Conclusão
Os limites de depósito são uma ferramenta simples de gestão de bankroll. O primeiro passo é definir um orçamento suportável, escolher um período claro e não deixar que a emoção altere as regras. O valor do limite depende menos do número escolhido do que do compromisso de o respeitar.
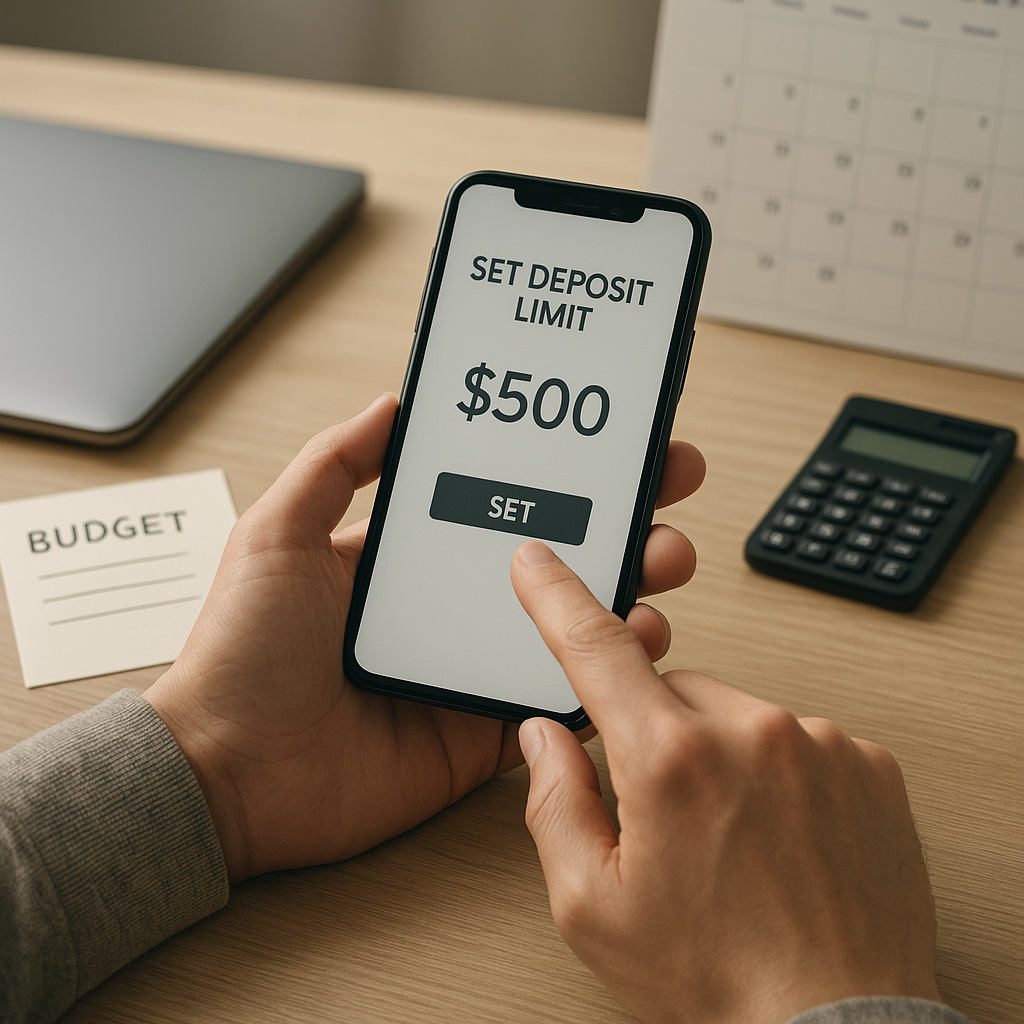
Um teto não garante lucro nem torna segura uma atividade incompatível com as finanças pessoais. Se há necessidade de pedir dinheiro, esconder depósitos, ultrapassar limites repetidamente ou jogar para recuperar perdas, o mais prudente é parar e procurar apoio adequado. Uma boa gestão de bankroll protege o orçamento e ajuda a saber quando parar.