Porque definir limites de depósito desde o primeiro registo
Introdução
O primeiro depósito numa plataforma de jogo costuma ser visto como uma etapa técnica: preencher os dados, escolher um método de pagamento e avançar. Mas é também o momento em que se começa a definir a relação com o dinheiro e o risco. Estabelecer um limite antes de jogar transforma a intenção de gastar com moderação numa regra concreta.
O limite não elimina o risco de perder dinheiro nem torna o jogo financeiramente seguro. A sua função é mais específica: criar uma barreira entre o orçamento do dia a dia e uma atividade de resultado incerto. Quando a decisão é tomada com calma, antes de haver ganhos, perdas ou urgência, é menos provável que as emoções determinem quanto se deposita.
Esta análise centra-se nos protagonistas da decisão — o utilizador e a plataforma — e na primeira sessão. Trata-se de gestão de risco pessoal, não de previsão de resultados.
Análise dos protagonistas
Para o utilizador, o limite deve ser uma linha de orçamento, não uma meta a atingir. Deve corresponder a dinheiro que possa perder sem comprometer despesas essenciais, poupanças para objetivos concretos ou compromissos com outras pessoas. Se não for possível definir esse valor sem recorrer a dinheiro necessário, a decisão mais prudente é não depositar.
Um limite planeado protege mais do que um valor escolhido por impulso. Um teto elevado, definido para prolongar o jogo ou recuperar perdas, oferece pouca proteção. Um limite útil é compatível com a situação financeira real e mantém-se mesmo quando a sessão corre mal — ou parece correr bem.
A plataforma também influencia a decisão: é ela que organiza o registo, os depósitos e o acesso ao jogo. A possibilidade de definir limites antes do primeiro pagamento, rever as regras com clareza e consultar o histórico de transações determina se a ferramenta é realmente útil. Um controlo escondido em menus difíceis de encontrar não é verdadeiramente acessível.
É importante distinguir o limite de depósito do limite de perdas. O primeiro restringe o montante que pode ser acrescentado à conta num determinado período. Não indica, por si só, quanto se perdeu nem garante que o saldo depositado será preservado. São mecanismos diferentes, e compreender um não dispensa conhecer o outro.
Fatores-chave
O primeiro fator é o orçamento. O limite deve ser definido depois de contabilizadas as despesas fixas, as obrigações financeiras e as prioridades de poupança. O ponto de partida é o dinheiro disponível para entretenimento. Considerar apenas o saldo bancário do momento pode dar uma ideia enganadora da capacidade para gastar.
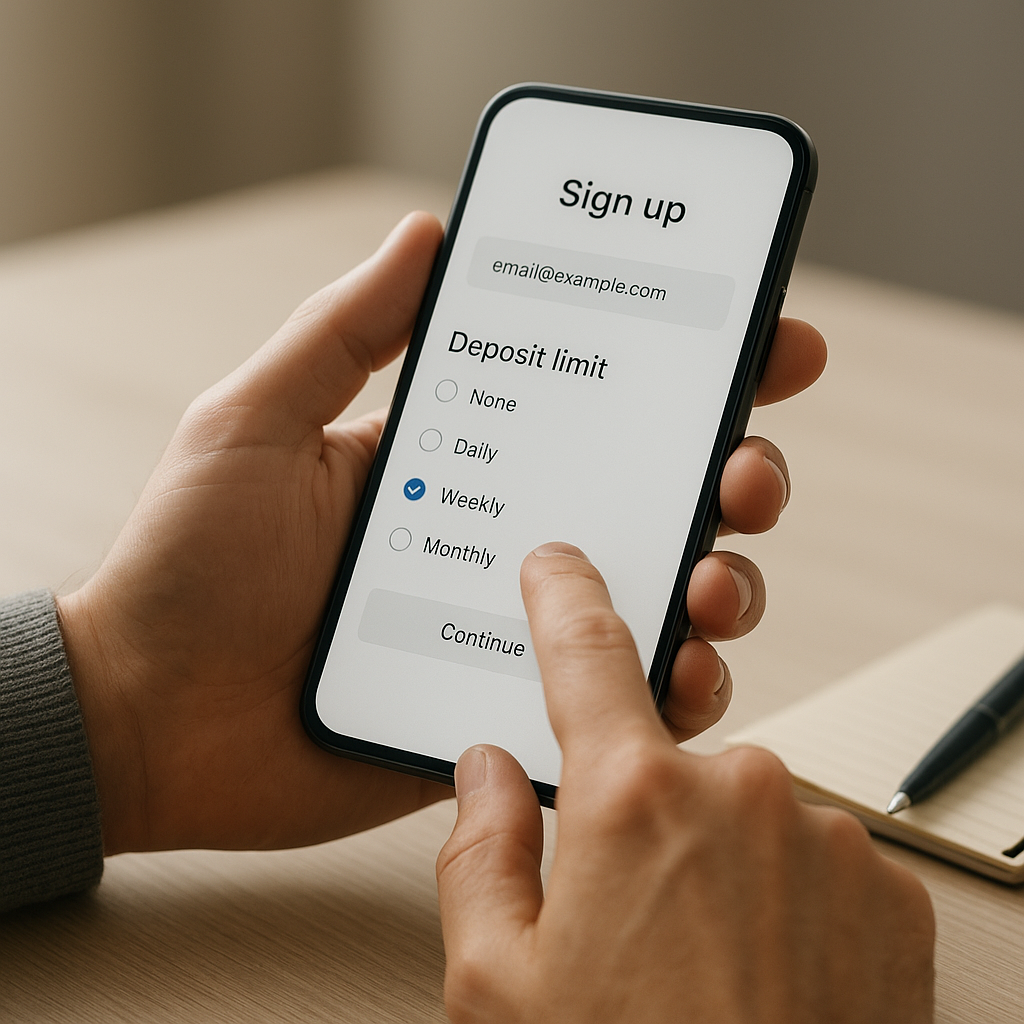
O segundo fator é o período de referência. Um limite diário pode parecer simples, mas também facilitar depósitos repetidos ao longo da semana. Um teto semanal ou mensal torna o gasto acumulado mais visível. Não existe um período certo para todos: a escolha deve corresponder à forma como a pessoa organiza o orçamento e ser clara o suficiente para evitar interpretações convenientes.
O terceiro fator é a facilidade de alterar o limite. Se um aumento entrar em vigor de imediato, a barreira pode ceder num momento de impulsividade. Quando disponível, um período de espera para aumentos dá tempo para reconsiderar; uma redução imediata tende a oferecer mais proteção. Como as regras variam entre serviços, é essencial perceber como funciona a opção escolhida.
O quarto fator é a distinção entre saldo e rendimento. Um ganho ocasional não transforma o jogo numa fonte fiável de dinheiro, assim como uma sequência de perdas não cria uma dívida que tenha de ser recuperada. Tentar compensar prejuízos com novos depósitos aumenta a exposição precisamente quando a decisão está sob maior pressão.
Por fim, é preciso acompanhar o limite depois de o definir. Consultar depósitos e levantamentos, registar o tempo de jogo e comparar os gastos com o orçamento planeado ajuda a perceber se a regra está a funcionar. Se o limite for contornado através de outras contas, cartões ou serviços, já não reflete o risco total.
Cenário da primeira sessão
Imagine alguém que, ao criar uma conta, decide tratar o jogo como uma despesa ocasional e define um teto mensal compatível com o orçamento de lazer. Antes de depositar, confirma o período a que o limite se aplica, verifica se abrange todos os métodos de pagamento e consulta as regras para o alterar. Assim, a decisão é tomada sem a pressão de uma sessão em curso.
Mais tarde, uma sequência desfavorável pode levar a pessoa a querer acrescentar fundos. Nesse momento, o limite definido de antemão serve de referência: perder não é, por si só, motivo para aumentar o orçamento. Se for fácil alterar a regra, a proteção é fraca. Se houver um período de espera para aumentar o teto, a pessoa ganha tempo para reconsiderar.
Uma sessão favorável também exige cautela. Os ganhos podem gerar confiança excessiva e a impressão de que o limite inicial já não é necessário. Mas um resultado pontual não muda a natureza incerta do jogo nem justifica aumentar o valor disponível. O limite controla o dinheiro exposto; não prevê o resultado seguinte.
Se o utilizador sentir que não consegue cumprir as próprias regras, estiver a esconder gastos ou recorrer a dinheiro destinado a outras obrigações, o problema já não se resolve apenas ajustando o limite. Nesse caso, é mais adequado interromper o jogo e procurar apoio especializado ou serviços de ajuda disponíveis no país.
Conclusão
Definir limites de depósito no primeiro registo permite tomar uma decisão financeira antes de surgir a pressão emocional. O limite não impede perdas nem garante controlo absoluto, mas estabelece um teto para os gastos, escolhido com antecedência e de acordo com o orçamento real.
Para ser útil, o limite deve cumprir três condições: corresponder a um valor que possa ser perdido sem comprometer necessidades, ter regras de alteração claras e ser acompanhado ao longo do tempo. Caso contrário, pode tornar-se apenas uma formalidade. Quando estas condições são respeitadas, funciona como uma barreira prática e um lembrete de que o jogo deve ser uma despesa de entretenimento, nunca uma forma de resolver problemas financeiros.