Como usar limites de depósito para controlar o bankroll
Introdução
Num jogo, os acontecimentos podem mudar depressa. O orçamento pessoal não deve acompanhar esse ritmo. É aqui que os limites de depósito são úteis: definem, antes da sessão, quanto dinheiro pode entrar numa conta durante um determinado período. São uma barreira prática, não uma previsão de resultados.
Controlar o bankroll começa por uma distinção simples: o dinheiro destinado às apostas não é rendimento nem uma reserva para recuperar perdas. É uma quantia que a pessoa aceita perder sem comprometer despesas essenciais. O limite de depósito ajuda a preservar essa separação quando a emoção, a pressa ou uma sequência desfavorável dão lugar a decisões improvisadas.
Análise do apostador e da banca
O bankroll deve ser tratado como um orçamento fechado, separado do dinheiro para renda, alimentação, contas, poupança e obrigações familiares. Se o montante disponível para entretenimento varia de mês para mês, o limite deve acompanhar essa mudança. Definir um valor com base no que se gostaria de ter, e não no que se pode realmente gastar, cria uma falsa sensação de controlo.
Um limite mensal oferece uma visão geral, mas pode ser insuficiente para quem tende a concentrar os depósitos em poucos dias. Limites semanais ou diários dividem o orçamento e reduzem a possibilidade de o gastar de uma só vez. Não há uma combinação universal: a escolha depende dos hábitos e da capacidade de respeitar regras definidas com antecedência.
Também é importante perceber o que o limite controla. Um teto de depósito restringe o montante que pode ser transferido para a conta num determinado período. Não define necessariamente o valor de cada aposta, não anula perdas anteriores nem garante que o saldo seja preservado. Por isso, convém distingui-lo dos limites de perdas, de tempo de utilização e de valor por aposta, quando disponíveis.
Fatores-chave
O primeiro fator é definir o limite com antecedência, antes de começar a jogar e sem a influência do resultado de uma aposta. Alterá-lo durante a sessão, sobretudo depois de uma perda, pode transformar uma barreira preventiva numa forma de continuar a jogar.
O segundo é a periodicidade. Um teto mensal facilita o planeamento, mas não impede que o orçamento seja gasto logo no início do período. Um limite semanal pode ajudar a distribuí-lo; um diário pode ser mais adequado para quem precisa de uma restrição imediata. Quanto mais curto o intervalo, mais frequente será a revisão. Ainda assim, cada renovação não deve tornar-se uma oportunidade para aumentar os gastos.
O terceiro fator é a diferença entre o depósito e a exposição total. Depositar pouco não significa necessariamente apostar pouco: o mesmo saldo pode ser movimentado várias vezes, e o total apostado pode ultrapassar o depósito inicial. O limite é apenas uma ferramenta de gestão, não uma medida completa do risco. Registar depósitos, perdas e tempo de jogo dá uma imagem mais fiel do comportamento do que observar apenas o saldo da conta.
Também é importante verificar as regras para alterar limites. Algumas plataformas aplicam as reduções mais rapidamente, enquanto os aumentos podem estar sujeitos a um período de espera. Os procedimentos variam consoante o serviço e a jurisdição. Uma alteração que aumenta o teto de imediato pode enfraquecer o plano justamente num momento de maior vulnerabilidade.
O período de reposição também merece atenção. Se o limite volta ao valor total no início de cada semana ou mês, essa data não deve ser vista como autorização para gastar o máximo. O teto é um máximo, não uma meta. Deixar parte do orçamento por utilizar não significa falhar o plano: é uma forma de manter margem e evitar que os limites se tornem um roteiro de consumo.
Por fim, a eficácia depende de sinais concretos. Fazer depósitos fora do plano, preocupar-se constantemente com perdas, esconder gastos ou usar dinheiro reservado para outras necessidades são indícios de que o sistema não está a proteger a pessoa. Nesses casos, reduzir o limite pode não ser suficiente. Uma pausa, a autoexclusão ou o apoio especializado podem ser opções mais adequadas. A gestão do bankroll não deve servir para normalizar um comportamento prejudicial.
Cenário de uma sessão
Considere-se, apenas como exemplo, alguém que reservou 120 unidades monetárias por mês para entretenimento. Em vez de deixar todo o montante disponível para depósitos sucessivos, a pessoa define um teto mensal e divide o orçamento em quatro parcelas semanais de 30. Os valores não são uma recomendação; ilustram como um limite geral pode ser acompanhado por uma regra de ritmo.
Na primeira semana, a pessoa perde parte da parcela. Seguir o plano significa aceitar que o orçamento dessa semana diminuiu — não antecipar a parcela seguinte, abrir uma exceção ou aumentar o teto mensal. Se ganhar, também não precisa de elevar o limite. O resultado da sessão altera o saldo, mas não muda automaticamente a capacidade financeira nem as regras definidas antes de jogar.
Suponha-se agora que, após uma sequência desfavorável, surge a vontade de depositar mais para recuperar as perdas. É nesse momento que o limite cumpre a sua função: impede que uma decisão tomada sob pressão resulte num novo desembolso. Se a pessoa tentar contorná-lo, isso é um sinal de risco, não um motivo para procurar outra forma de continuar.
Este cenário não depende de uma equipa, de um jogador ou de uma previsão sobre o resultado. O princípio é o mesmo em qualquer evento: a incerteza desportiva não altera o orçamento pessoal. Separar a análise do jogo da decisão financeira reduz a possibilidade de usar uma convicção momentânea para justificar gastos imprevistos.
Conclusão
Os limites de depósito transformam a intenção de gastar apenas o que se pode perder numa restrição concreta. São mais eficazes quando definidos com antecedência, ajustados ao orçamento real e combinados com limites de tempo e de perdas, além do registo da atividade. Ainda assim, não tornam as apostas seguras nem eliminam o risco de prejuízo.
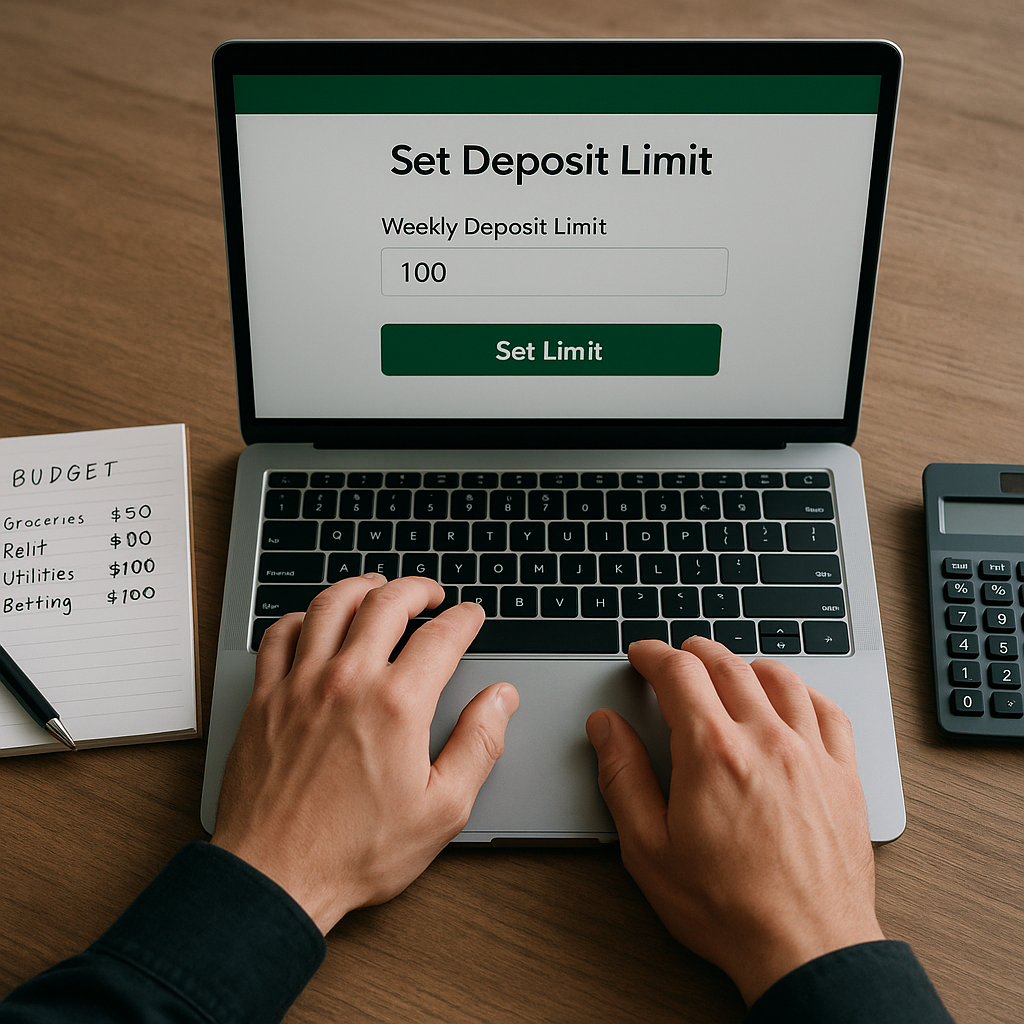
O mais importante não é quanto do limite se consegue utilizar, mas se a regra se mantém quando o resultado dececiona. Respeitar o limite protege o orçamento; contorná-lo repetidamente mostra que é preciso reforçar a proteção. Se o jogo começar a afetar as contas, as relações ou o bem-estar, a prioridade deixa de ser gerir o bankroll e passa a ser interromper o ciclo e procurar apoio.